

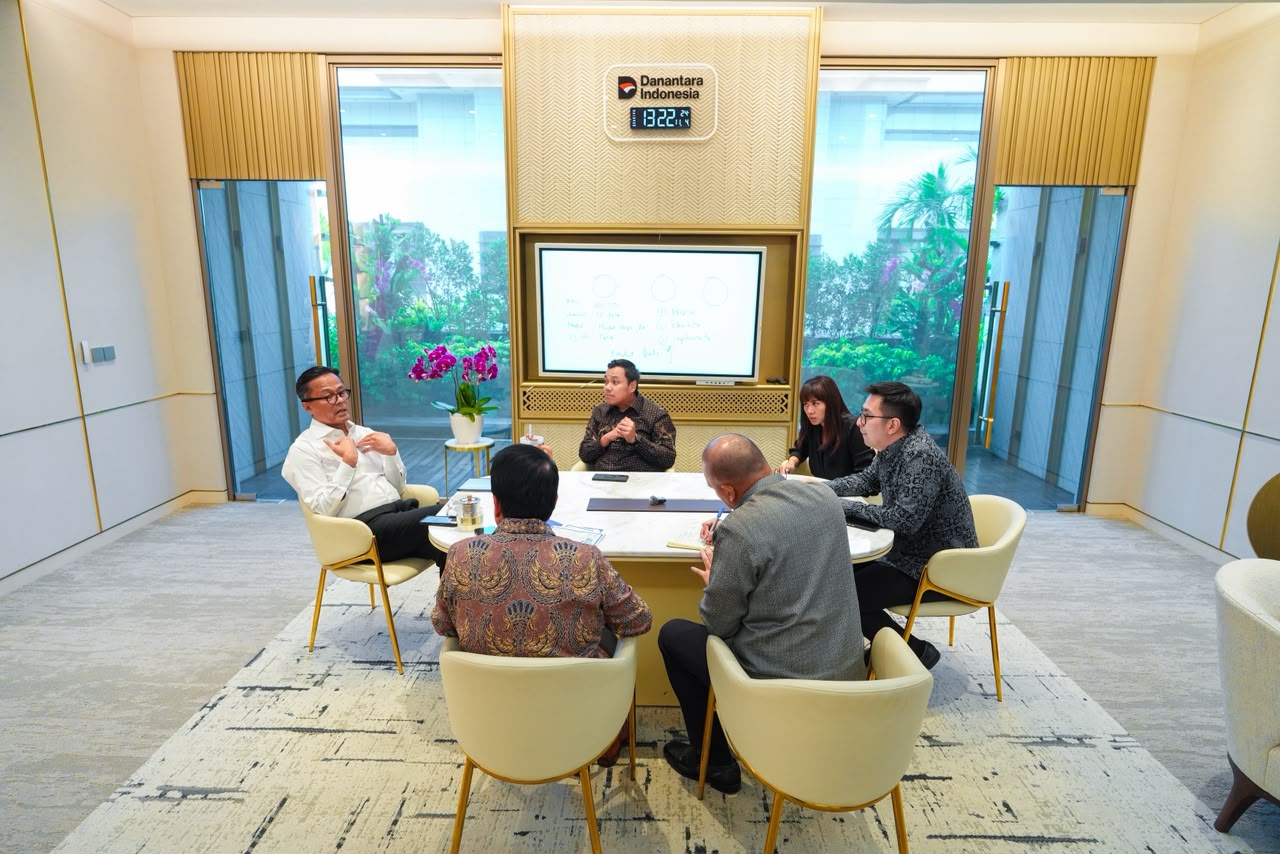
Rakyatmerdekanews, Jakarta — BP BUMN dan Danantara mendorong pengembangan skema kredit berbunga rendah bagi petani melalui Koperasi Desa/Kelurahan Merah Putih (Kopdes Merah Putih). Inisiatif yang melibatkan PT Bank Rakyat Indonesia (Persero) Tbk (BRI) ini dibahas dalam pertemuan Kepala BP BUMN sekaligus COO Danantara Dony Oskaria bersama jajaran Direksi BRI di Wisma Danantara, Jakarta, Rabu (4/11/2026). Pembahasan mencakup penyusunan produk pembiayaan, sosialisasi, hingga persiapan implementasi secara bertahap.
Dony mengatakan, pengembangan kredit petani tersebut merupakan upaya menjalankan arahan Presiden Prabowo Subianto untuk memutus mata rantai ketergantungan petani terhadap rentenir yang selama ini membebani mereka dengan bunga pinjaman tinggi.
“Kredit petani ini kan Presiden itu ingin kita memutus mata rantai rentenir,” ujar Dony, mengutip dari akun Instagram resmi BP BUMN.
Skema pembiayaan ini diarahkan untuk memberikan akses permodalan dengan bunga yang lebih terjangkau. Dalam pembahasan tersebut, bunga pinjaman yang sebelumnya dapat mencapai 48 persen diupayakan turun menjadi sekitar 8–9 persen per tahun. Penurunan biaya pembiayaan ini diharapkan dapat memberikan dampak signifikan terhadap pendapatan petani.
“Dampaknya terhadap pendapatan petani luar biasa. Kalau bunganya 9 persen dan siklusnya dua kali dalam setahun, berarti satu siklus itu bunganya cuma 4,5 persen,” jelas Dony.
Dalam pengembangannya, Kopdes Merah Putih tidak hanya disiapkan sebagai saluran penyaluran kredit, tetapi juga sebagai bagian dari ekosistem penyediaan kebutuhan produksi pertanian. Melalui koperasi, pembiayaan dapat disalurkan dalam bentuk natura, seperti pupuk dan bibit, sehingga pemanfaatannya lebih terarah dan sesuai dengan kebutuhan petani.
“Kalau kita pakai penyalurannya Kopdes, kemudian bisa diberikan dalam bentuk natura, karena nanti pupuk disalurkan di situ, bibit di situ, semua di situ,” ujar Dony.
Saat ini, terdapat sekitar 13 ribu Kopdes Merah Putih yang akan menjadi tahap awal implementasi. Pemilihan koperasi dilakukan secara bertahap berdasarkan hasil pemetaan dan kesiapan masing-masing koperasi. Pendekatan ini diharapkan dapat memperkuat pengawasan penyaluran pembiayaan, menjaga kualitas kredit, serta menekan risiko kredit bermasalah.
(Red)